AQShda tibbiy sugʻurta qanday ishlaydi: muhojirlar uchun asoslar
AQShda yagona umumiy davlat tibbiyoti yoʻq — sugʻurta ish beruvchi, individual bozor (ACA/HealthCare.gov) va davlat dasturlari (Medicaid, Medicare) aralashmasidan iborat. Asosiy tushunchalar: premium, deductible, kopay, koinshurans, yillik “out-of-pocket” cheki (2026-yilda 10 600 dollar shaxs uchun). ACA bozori, subsidiyalar va metall darajalar; Medicaid va besh yillik kutish sharti; Medicare (65+); shoshilinch yordam va EMTALA; tarmoq ichi/tashqarisi (HMO va PPO). HealthCare.gov, CMS, Medicaid.gov va KFF maʼlumotlariga asoslangan (2026-yil holatiga).
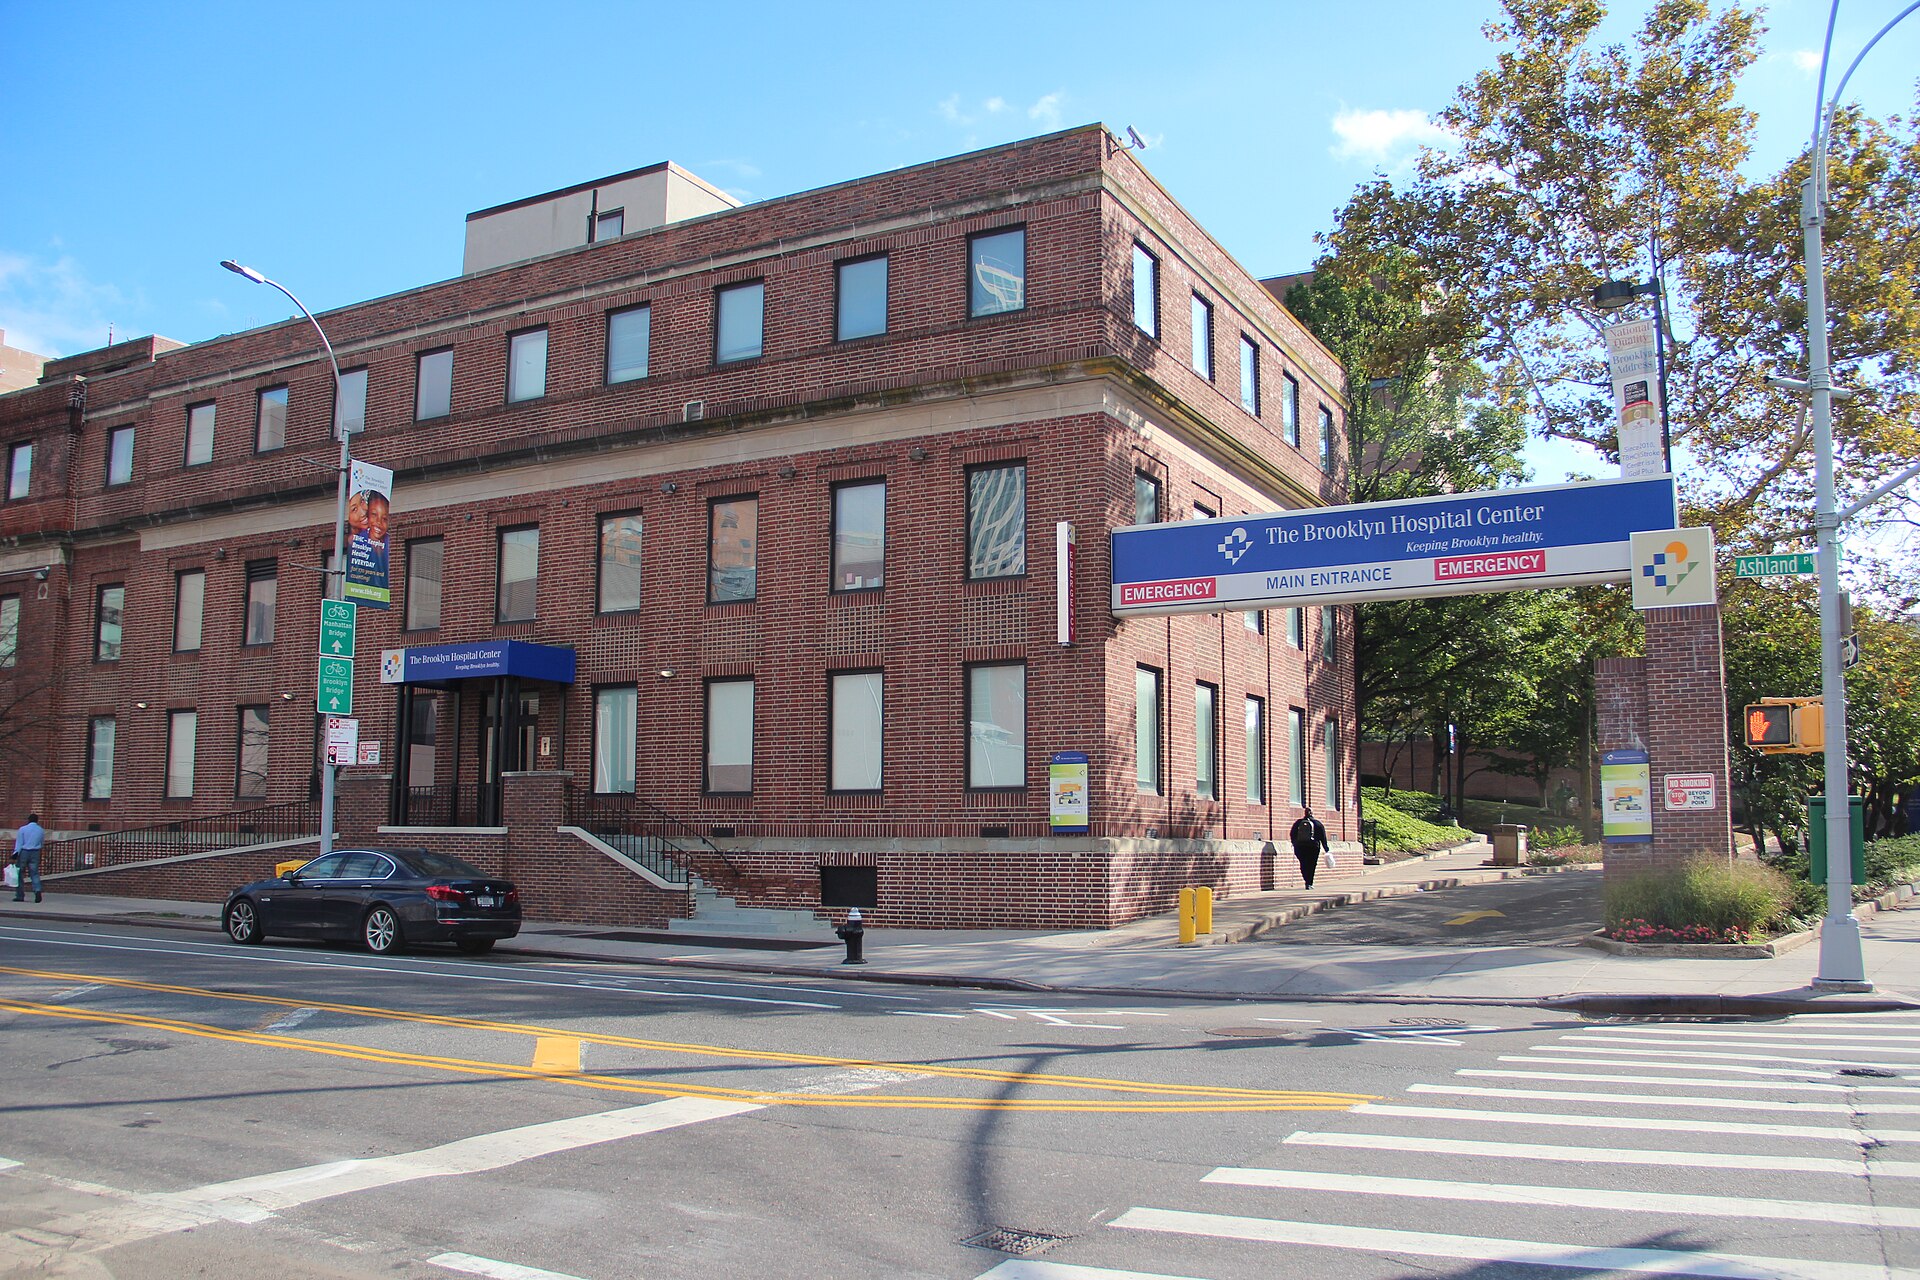
AQShda ko‘pchilik davlatlardagidek yagona umumiy davlat tibbiy sug‘urtasi yo‘q. Qamrov uch manbadan iborat: ish beruvchi orqali sug‘urta, individual bozor (ACA — HealthCare.gov) va davlat dasturlari (Medicaid, Medicare, CHIP). Quyida tizim faktlar bilan, HealthCare.gov, CMS (Medicare va Medicaid markazlari), Medicaid.gov va KFF (Kaiser Family Foundation) ma’lumotlari asosida tushuntiriladi. Raqamlar 2026-yil holatiga ko‘ra va har yili o‘zgarishi mumkin.
Asosiy xarajat tushunchalari
Premium — qamrovdan foydalaning yoki yo‘q, har oy to‘lanadigan summa. Deductible — reja to‘lay boshlashidan oldin o‘zingiz to‘laydigan summa (masalan, 2 000 dollarlik deductible — birinchi 2 000 dollarni o‘zingiz qoplaysiz). Kopay (copay) — xizmat uchun belgilangan qat’iy to‘lov (masalan, tashrif uchun 30 dollar). Koinshurans (coinsurance) — xizmat qiymatining foizi (masalan, 20%). Yillik “out-of-pocket” cheki — bir yilda tarmoq ichidagi xizmatlar uchun to‘laydigan eng katta summa; undan keyin reja qoplangan xizmatlarni 100% to‘laydi. 2026-yilda bu chek shaxs uchun 10 600 dollar, oila uchun 21 200 dollar (2025-yilda 9 200 va 18 400 dollar edi).
Ish beruvchi orqali sugʻurta (eng keng tarqalgan)
Aksariyat mehnat yoshidagi amerikaliklar sug‘urtani ish joyi orqali oladi. KFF (Aholi ro‘yxati ma’lumotlari tahlili, 2025-yil mart) bo‘yicha 65 yoshgacha bo‘lgan aholining qariyb 60 foizi — taxminan 165 million kishi — ish beruvchi sug‘urtasiga ega edi. Odatda ish beruvchi premiumning katta qismini qoplaydi, qolgani xodim maoshidan ushlab qolinadi.

ACA bozori (HealthCare.gov)
Ish beruvchisi orqali sug‘urtasi yo‘qlar uni individual bozorda — HealthCare.gov (ACA, ya’ni “Affordable Care Act”) orqali sotib olishi mumkin. Ochiq ro‘yxatdan o‘tish davri odatda 1-noyabrdan (2026-yil qamrovi uchun) 15-yanvargacha davom etadi; ayrim shtatlarning o‘z bozorlarida muddat boshqacha bo‘lishi mumkin. Daromadga qarab premium soliq kreditlari (subsidiyalar) beriladi — odatda federal qashshoqlik darajasining 100–400 foizi oralig‘idagilar uchun. Rejalar to‘rt “metall” darajaga bo‘linadi: Bronza (reja o‘rtacha ~60% qoplaydi), Kumush (~70%, subsidiyalar uchun asos), Oltin (~80%), Platina (~90%). Hamma darajalar bir xil 10 ta asosiy tibbiy xizmatni qamrab oladi; farq — xarajat taqsimotida.
Muhojirlar uchun muhim: qonuniy asosda yashovchi (“lawfully present”) muhojirlar ACA bozoridan sug‘urta sotib olishi va premium soliq kreditiga ega bo‘lishi mumkin. Bundan tashqari, daromadi past bo‘lib, immigratsion maqomi tufayli Medicaidga kira olmaydigan qonuniy muhojirlar ham bozor subsidiyalaridan foydalanishi mumkin.
Medicaid va Medicare
Medicaid — daromadi past kishilar uchun; muvofiqlik daromadga bog‘liq va shtatga qarab farq qiladi (ayniqsa Medicaidni kengaytirgan shtatlarda). Muhim shart: ko‘pchilik qonuniy muhojirlar (aksar yashil karta egalari) to‘liq Medicaidga kirish uchun maqom olganidan keyin besh yil kutishi kerak; qochqinlar, boshpana olganlar, 40 chorak ish staji borlar, harbiylar va ularning oilalari bu shartdan ozod. Kutish davrida ular ACA bozoridan subsidiya bilan foydalanishi mumkin. Medicare — 65 yosh va undan katta yoshdagilar uchun; nogironlik bo‘yicha ijtimoiy nafaqa 24 oy olingach ham beriladi (surunkali buyrak yetishmovchiligi va ALSda kutishsiz).
Shoshilinch yordam va EMTALA
EMTALA (Emergency Medical Treatment and Labor Act) qonuniga ko‘ra, shoshilinch bo‘limi bo‘lgan Medicare ishtirokidagi shifoxonalar shoshilinch holatdagi har qanday odamni sug‘urtasi, to‘lov qobiliyati yoki immigratsion maqomidan qat’i nazar tekshirib, holatini barqarorlashtirishi shart; to‘lovni so‘rab davolashni kechiktirib bo‘lmaydi. Ammo EMTALA holatni barqarorlashtirishni kafolatlaydi, bepul davolashni emas — keyin bemorga hisob-kitob (schyot) yuborilishi mumkin.
Tarmoq: HMO va PPO
Tarmoq ichidagi (in-network) shifokor va shifoxonalar reja bilan shartnoma tuzgan bo‘lib, kelishilgan arzonroq narxlarda ishlaydi; tarmoq tashqarisidagilar (out-of-network) uchun ko‘proq to‘laysiz yoki reja umuman qoplamasligi mumkin. HMO reja odatda faqat tarmoq ichidagi xizmatni qoplaydi (shoshilinchdan tashqari), oilaviy shifokor (PCP) va mutaxassisga yo‘llanma talab qiladi — arzonroq, ammo cheklangan. PPO reja tarmoq tashqarisiga ham yo‘llanmasiz ruxsat beradi — moslashuvchan, ammo qimmatroq.
