Как работают сукук (исламские облигации): пояснительная справка
Сукук — инструмент исламского финансирования, основанный на владении реальным активом и разделении прибыли вместо процента (риба). Вот чем они отличаются от обычных облигаций и почему это важно для Узбекистана.
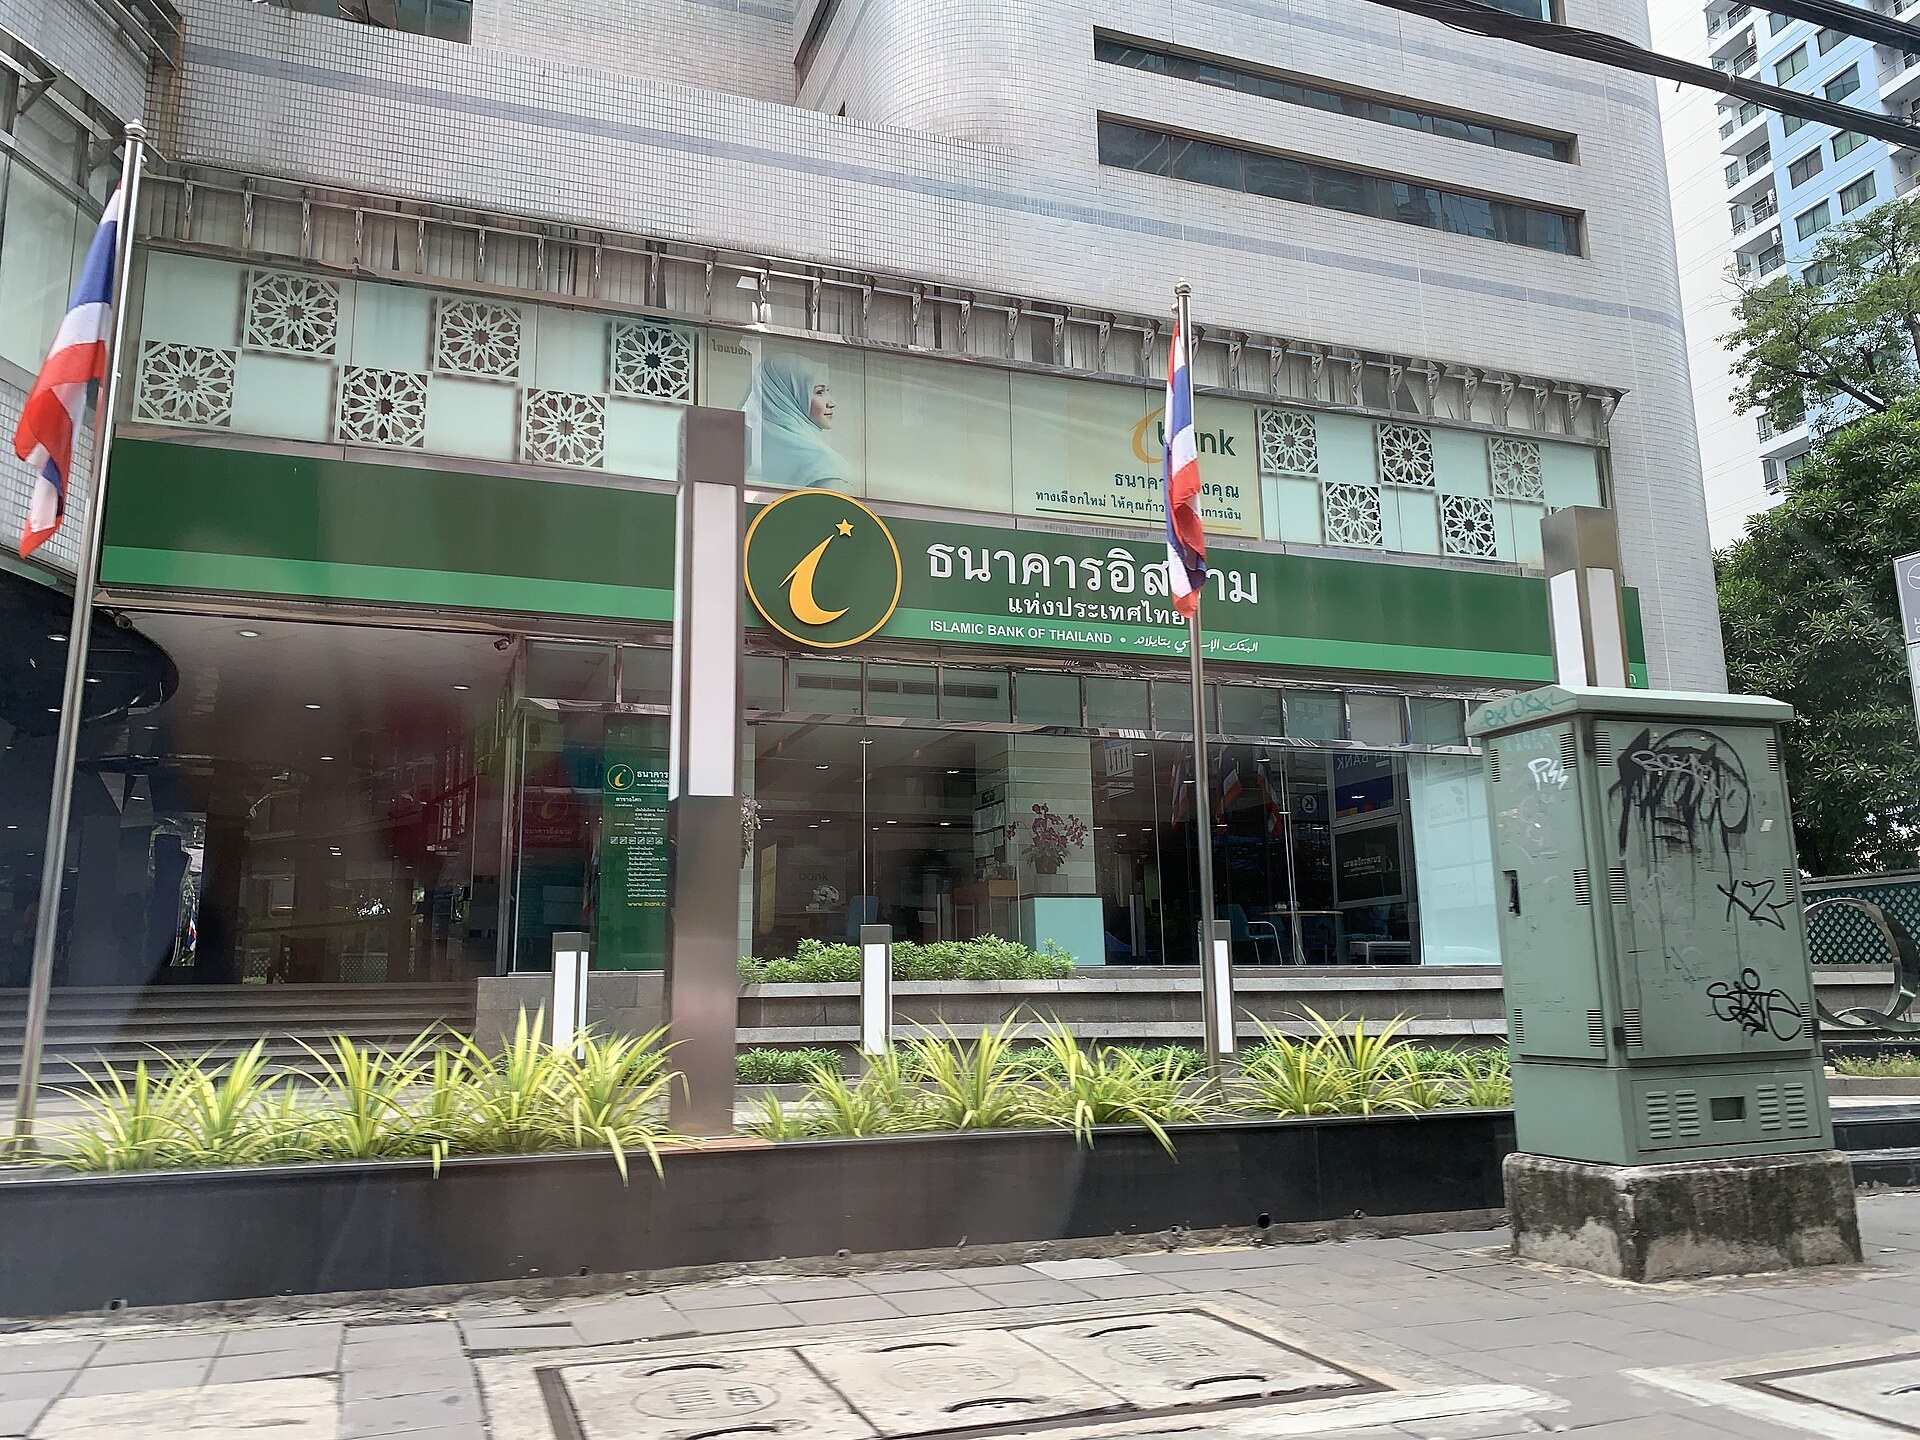
Сукук (множественное число от арабского «сакк» — «документ», «сертификат») — это инвестиционные сертификаты, соответствующие нормам исламского права (шариат). Их часто называют «исламскими облигациями», но это не совсем точно: держатель обычной облигации даёт эмитенту в долг и получает процент, а держатель сукук получает сертификат долевого владения конкретным реальным активом и долю дохода от него (Источник: BDCB; Wikipedia, «Sukuk»).
Чем они отличаются от обычных облигаций
Главное отличие — запрет риба (процента). Ислам запрещает брать заранее установленный процент с самих денег; доход должен исходить от реальной экономической деятельности, торговли или аренды. Поэтому обычная облигация — это долговое обязательство, а сукук — ценная бумага, основанная на активе: инвестор может участвовать как в прибыли, так и в убытках (Источник: Zoya Finance; World Bank Blogs).
Как выпускаются сукук
Обычная схема: организация, желающая привлечь капитал, создаёт специальную компанию (SPV). SPV владеет активом (например, зданием, дорогой или оборудованием), продаёт сертификаты сукук инвесторам и передаёт средства исходной организации. Доход от актива распределяется инвесторам. Каждый выпуск должен быть одобрен шариатским советом (Источник: Baker McKenzie; islamicfinance.com).

Основные структуры
Сукук опираются на разные исламские договоры. Наиболее распространённые: иджара (лизинг), мурабаха (торговля с наценкой), мудараба и мушарака (партнёрство и разделение прибыли), истисна (финансирование строительства). Выбор структуры зависит от типа финансируемого проекта (Источник: BDCB; Sukuk.com).
Стандарты: AAOIFI
Основной глобальный свод правил — шариатский стандарт № 17 AAOIFI (базируется в Бахрейне); он определяет 14 типов сукук. В 2008 году AAOIFI заявила, что многие структуры отошли от требований шариата. Новый стандарт № 62 (обсуждался в 2025 г.) нацелен на подлинное владение активом и реальное разделение рисков (Источник: HalalWallet; FIM Partners).
Размер мирового рынка
Сукук больше не нишевой инструмент: в 2024 году мировой рынок оценивался примерно в 1,38 трлн долларов, а годовой выпуск — около 180 млрд долларов. Крупнейшие игроки — Малайзия и страны Персидского залива (Источник: IMARC Group; World Bank Blogs).
Риски и ограничения
Сукук не без риска: падение стоимости актива, отсутствие дохода от проекта или структура, которая на деле напоминает долг. Инвестору стоит проверять, на каком активе основан сукук и каково заключение шариатского совета (Источник: World Bank Blogs; FIM Partners).
Почему это важно для Узбекистана
Узбекистан открывает дверь исламскому финансированию. 27 марта 2026 года президент Шавкат Мирзиёев подписал закон об исламском банкинге; он разрешает мурабаху, мушараку и сукук и предусматривает Совет по исламскому финансированию при Центральном банке. В 2025 году ЦБ вступил в IFSB, в 2026 — в AAOIFI (Источник: SpecialEurasia; UNDP Uzbekistan).
В проект закона о рынке капитала добавляется отдельная глава о сукук. По планам, первый сукук Узбекистана будет суверенным и может частично профинансировать трассу Ташкент–Андижан (Источник: Trend.az; International Finance).

Источники
- BDCB (Brunei) — Introduction to Sukuk
- World Bank Blogs — State of the Sukuk Market and Prospects for Growth
- FIM Partners — AAOIFI Shariah Standard No. 62
- IMARC Group — Sukuk Market Size 2024
- SpecialEurasia — Uzbekistan Approves the Law on Islamic Finance
- Trend.az — Uzbekistan plans to issue sovereign Islamic bonds
- International Finance — Uzbekistan eyes debut international sukuk