AQShda pul oʻtkazish usullari: ACH, bank wire, Zelle va Venmo qanday ishlaydi
AQShda bir hisobdan boshqasiga pul oʻtkazishning bir nechta yoʻli bor va ular tezligi, narxi hamda qaytarib boʻlish-boʻlmasligi bilan farq qiladi. ACH oʻtkazmalari partiyalab, odatda 1–3 ish kunida, arzon yoki bepul amalga oshadi va qaytarilishi mumkin; bank wire (Fedwire) esa alohida, oʻsha kuniyoq, lekin $25–50 toʻlov bilan va qaytarib boʻlmaydigan tarzda oʻtadi. Zelle banklar oʻrtasida daqiqalarda ishlaydi, Venmo va PayPal esa ilova hisobida pul saqlab, bankka ACH orqali chiqaradi. Maʼlumotnoma — faqat faktlar.
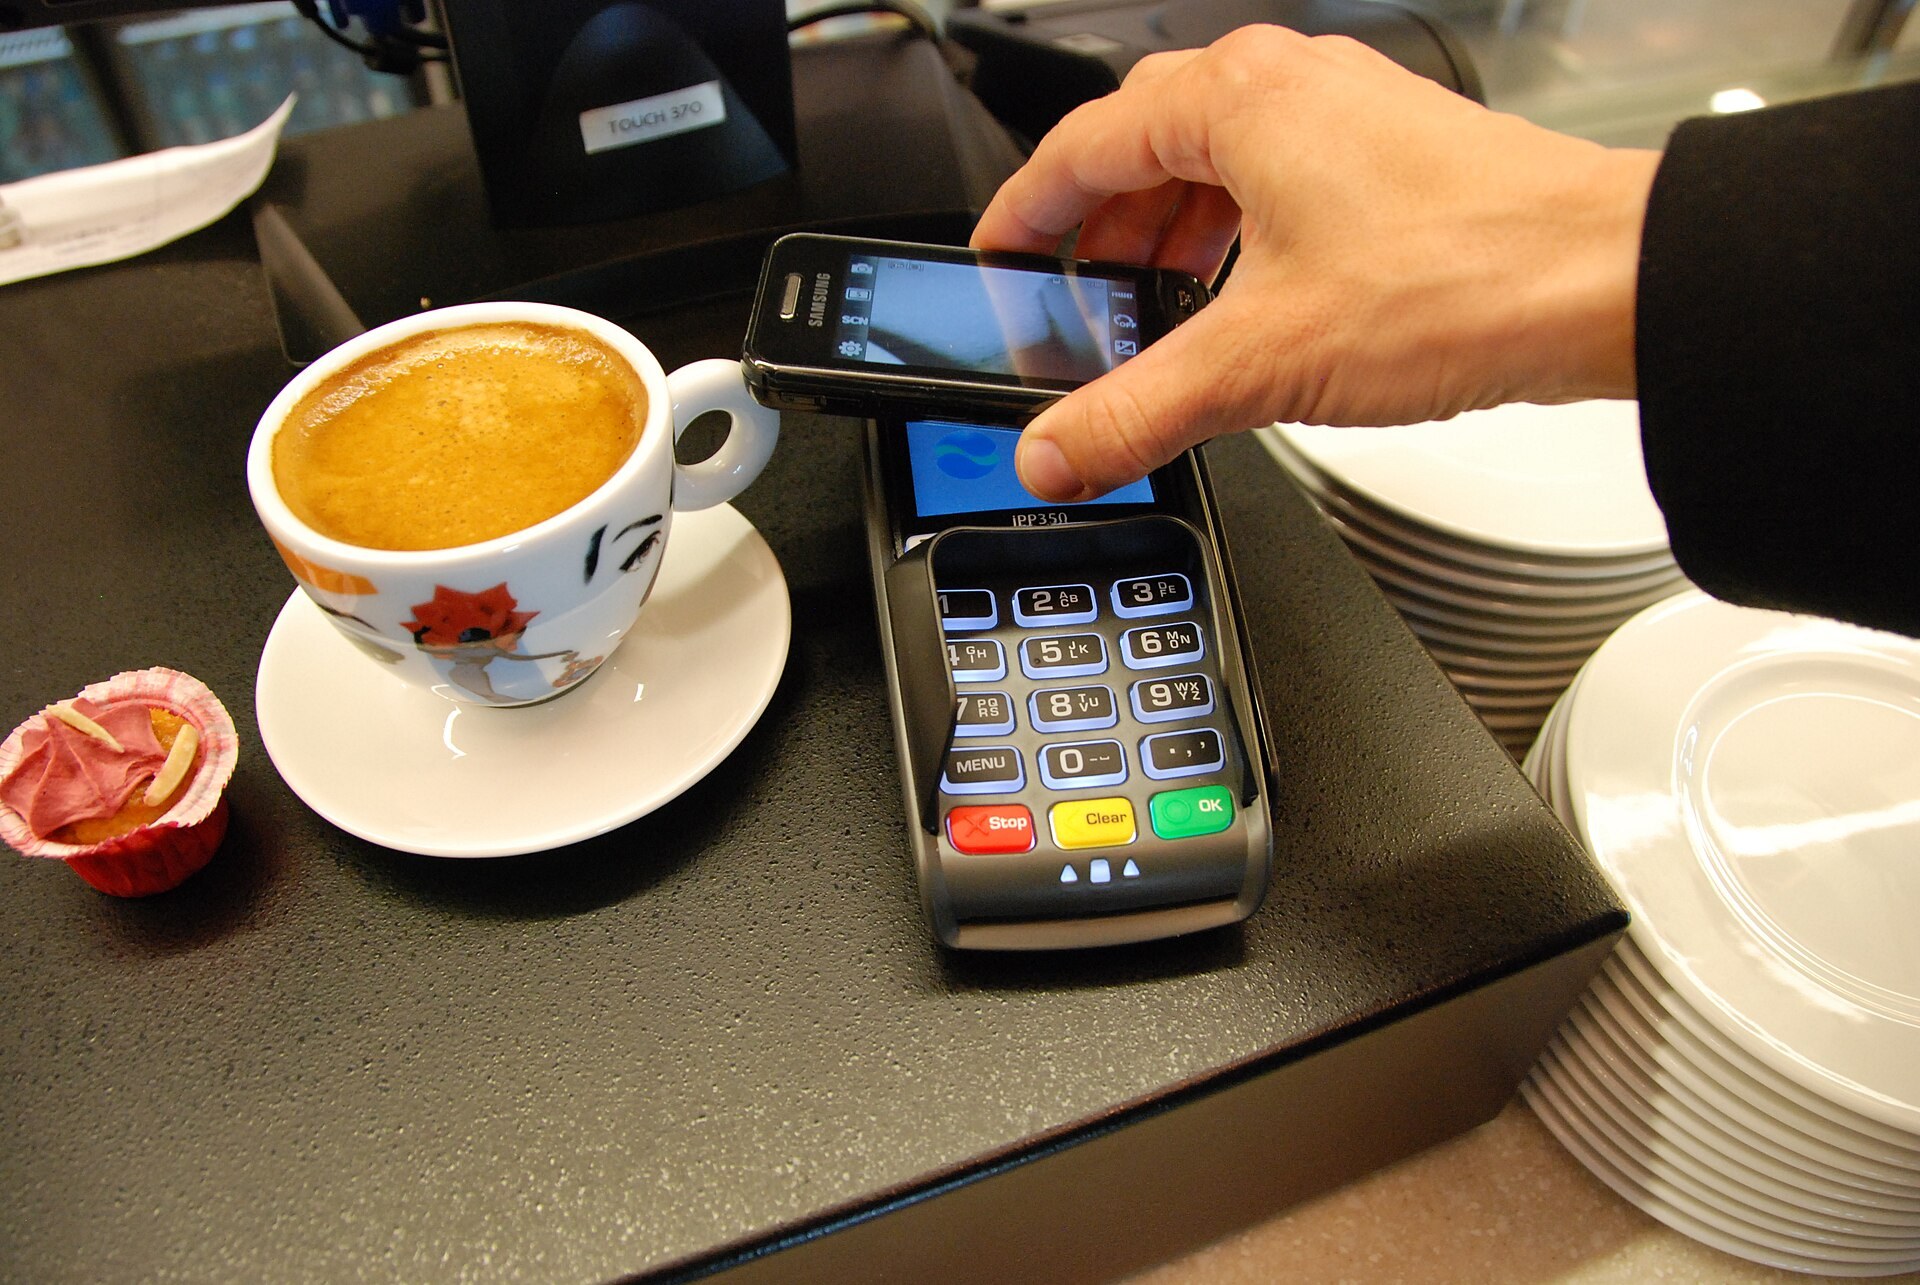
AQShda yashayotgan koʻp muhojir uchun pulni ijaraga, do‘konga yoki yaqinlariga oʻtkazish kundalik ehtiyoj. Ammo «pul oʻtkazish» bir narsa emas: ACH, bank wire, Zelle, Venmo kabi usullar bor va ular tezligi, narxi hamda xatoni qaytarib boʻlish imkoniyati bilan jiddiy farq qiladi. Quyida har biri qanday ishlashi faqat faktlar asosida tushuntiriladi.
ACH — banklar oʻrtasidagi asosiy tizim
ACH (Automated Clearing House) — AQShdagi banklar oʻrtasida pulni koʻchiradigan milliy tarmoq; uni Nacha tashkiloti boshqaradi. Toʻlovlar bittalab emas, partiyalab (batch) qayta ishlanadi va odatda 1–3 ish kuni ichida yetib boradi; qoʻshimcha haq evaziga «same-day ACH» ham mavjud. ACH koʻpincha bepul yoki bir necha sent turadi va aksariyat ish haqi (direct deposit), kommunal toʻlovlar, avtomatik hisob-kitoblar shu tarmoq orqali oʻtadi. Xato yoki firibgarlik boʻlsa, ACH oʻtkazmasini belgilangan qoidalar doirasida qaytarib olish imkoni bor.
Bank wire (Fedwire) — tez, lekin qaytib boʻlmaydi
Bank wire — pulni bittalab va deyarli real vaqtda yuboradigan usul. AQSh ichidagi oʻtkazmalar koʻpincha Federal zaxira tizimining Fedwire tarmogʻi orqali oʻtadi va oʻsha ish kunining oʻzida yetib boradi. Buning evaziga bank odatda $25–50 haq oladi va — eng muhimi — wire oʻtkazmasi yakuniy hisoblanadi: yuborilgandan soʻng uni odatda qaytarib boʻlmaydi. Shu bois wire katta va kechiktirib boʻlmaydigan toʻlovlar uchun — masalan, uy sotib olishda — ishlatiladi, ammo firibgarlar ham aynan shu qaytmaslik xususiyatidan foydalanadi.
Zelle — banklararo, daqiqalarda
Zelle — AQShning yirik banklariga tegishli Early Warning Services kompaniyasi ishga tushirgan (2017-yil) xizmat; u pulni bevosita bir bank hisobidan boshqasiga, odatda bir necha daqiqada oʻtkazadi. Zelle koʻpchilik bank ilovalariga oʻrnatilgan va foydalanuvchi uchun bepul boʻladi. Pul tezda va koʻpincha qaytarib boʻlmaydigan tarzda yetib borgani sababli, Zelle orqali faqat siz tanigan va ishonadigan odamga pul yuborish tavsiya qilinadi; notanish «sotuvchi»ga Zelle qilish firibgarlikning keng tarqalgan koʻrinishi.
Venmo, PayPal, Cash App — ilova hisobi
Venmo, PayPal va Cash App — pulni avval ilova ichidagi balansda saqlaydigan ilovalar. Ular odam-odamga (P2P) toʻlov uchun qulay; pulni bank hisobingizga chiqarish esa, odatda, ACH tarmogʻi orqali amalga oshadi va standart ACH muddatiga boʻysunadi. Agar pulni darhol bankka olmoqchi boʻlsangiz, bu ilovalar koʻpincha tezkor oʻtkazish uchun qoʻshimcha foiz haq oladi. Ilova balansidagi pul odatda bank omonati sugʻurtasi (FDIC) bilan avtomatik qamrab olinmaydi — bu ham eʼtiborga olinadigan farq.
Qogʻoz chek hali ham bor
AQShda qogʻoz chek (check) hamon ishlatiladi: ijara, ayrim rasmiy toʻlovlar yoki yangi ish beruvchi shu yoʻlni soʻrashi mumkin. Chek bankka topshirilganda pul darhol emas, bir necha ish kunida tozalanadi (clear). Koʻpchilik banklar mobil ilova orqali chek rasmini suratga olib depozit qilish imkonini beradi.
Chet elga pul yuborish alohida masala
Yuqoridagi usullar asosan AQSh ichidagi oʻtkazmalar uchun. Pulni chet elga — masalan Oʻzbekistonga — yuborish esa xalqaro oʻtkazma xizmatlari, banklar yoki maxsus ilovalar orqali amalga oshadi; bunda valyuta kursi va komissiya alohida hisoblanadi. Buni «Chet eldan Oʻzbekistonga pul qanday yuboriladi» maʼlumotnomasida batafsil koʻrib chiqqanmiz.
Xavfsizlik: qaytib boʻlmaydigan oʻtkazmaga ehtiyot boʻling
Asosiy qoida: wire va Zelle kabi tez, yakuniy oʻtkazmalarni faqat siz ishonadigan odam yoki tashkilotga yuboring. Notanish shaxs «tezda Zelle yoki wire qiling» deb shoshirsa, bu koʻpincha firibgarlik belgisi. Pulni oʻtkazishdan oldin qabul qiluvchi rekvizitlarini tekshiring; ishonchsiz vaziyatda qaytarilishi mumkin boʻlgan usulni (masalan, karta yoki ACH) tanlagan maʼqul.
Nega bu diaspora uchun muhim
Toʻlov usulini notoʻgʻri tanlash ortiqcha haq toʻlashga yoki qaytarib boʻlmaydigan xatoga olib keladi. Qaysi usul tez, qaysi biri arzon va qaysi biri qaytariladi — shuni bilish oilaviy byudjetni asraydi va firibgarlikdan himoya qiladi. Bu maʼlumotnoma umumiy tartibni tushuntiradi; aniq komissiya va muddatlar har bir bank va ilovada farq qilishi mumkin, shu bois oʻz bankingiz shartlarini ham tekshirib koʻring.
